Solo 22% de peruanos tiene altas capacidades financieras: ¿qué deben aprender los jóvenes sobre ahorro?
La Encuesta de Capacidades Financieras 2026 de la SBS y CAF revela brechas en conocimientos, ahorro y manejo del dinero. Verónica Drago, asesora de finanzas y creadora de Finanzas Simples, explica por qué comenzar a organizar las finanzas desde joven puede marcar una diferencia.
Leyenda: La Encuesta de Capacidades Financieras 2026 busca visibilizar la importancia de fortalecer los conocimientos y las habilidades financieras de la población para promover mejores decisiones económicas y un mayor bienestar financiero.
Crédito: Elaboración propia creada con ChatGPT, con referencia a la Encuesta de Capacidades Financieras 2026 de la SBS y CAF.
Solo 22% de los peruanos alcanza un nivel alto de capacidades financieras, según la Encuesta de Medición de Capacidades Financieras Perú 2026 elaborada por la Superintendencia de Banca, Seguros y AFP (SBS) y CAF. El estudio, aplicado a 1,200 adultos de todo el país entre junio y julio, evidencia dificultades para comprender conceptos financieros y tomar decisiones sobre el dinero. Para los jóvenes que comienzan a administrar sus propios ingresos, estas brechas pueden reflejarse en el ahorro, el crédito, y el consumo.
Entre los resultados, solo 22% puede calcular correctamente un interés simple, mientras que 39% podría afrontar un gasto imprevisto sin recurrir a dinero prestado, crédito, o ayuda. Además, 26% recibió clases de finanzas personales durante la secundaria. Entre quienes sí tuvieron esta formación, 28% alcanza un nivel alto de capacidades financieras.
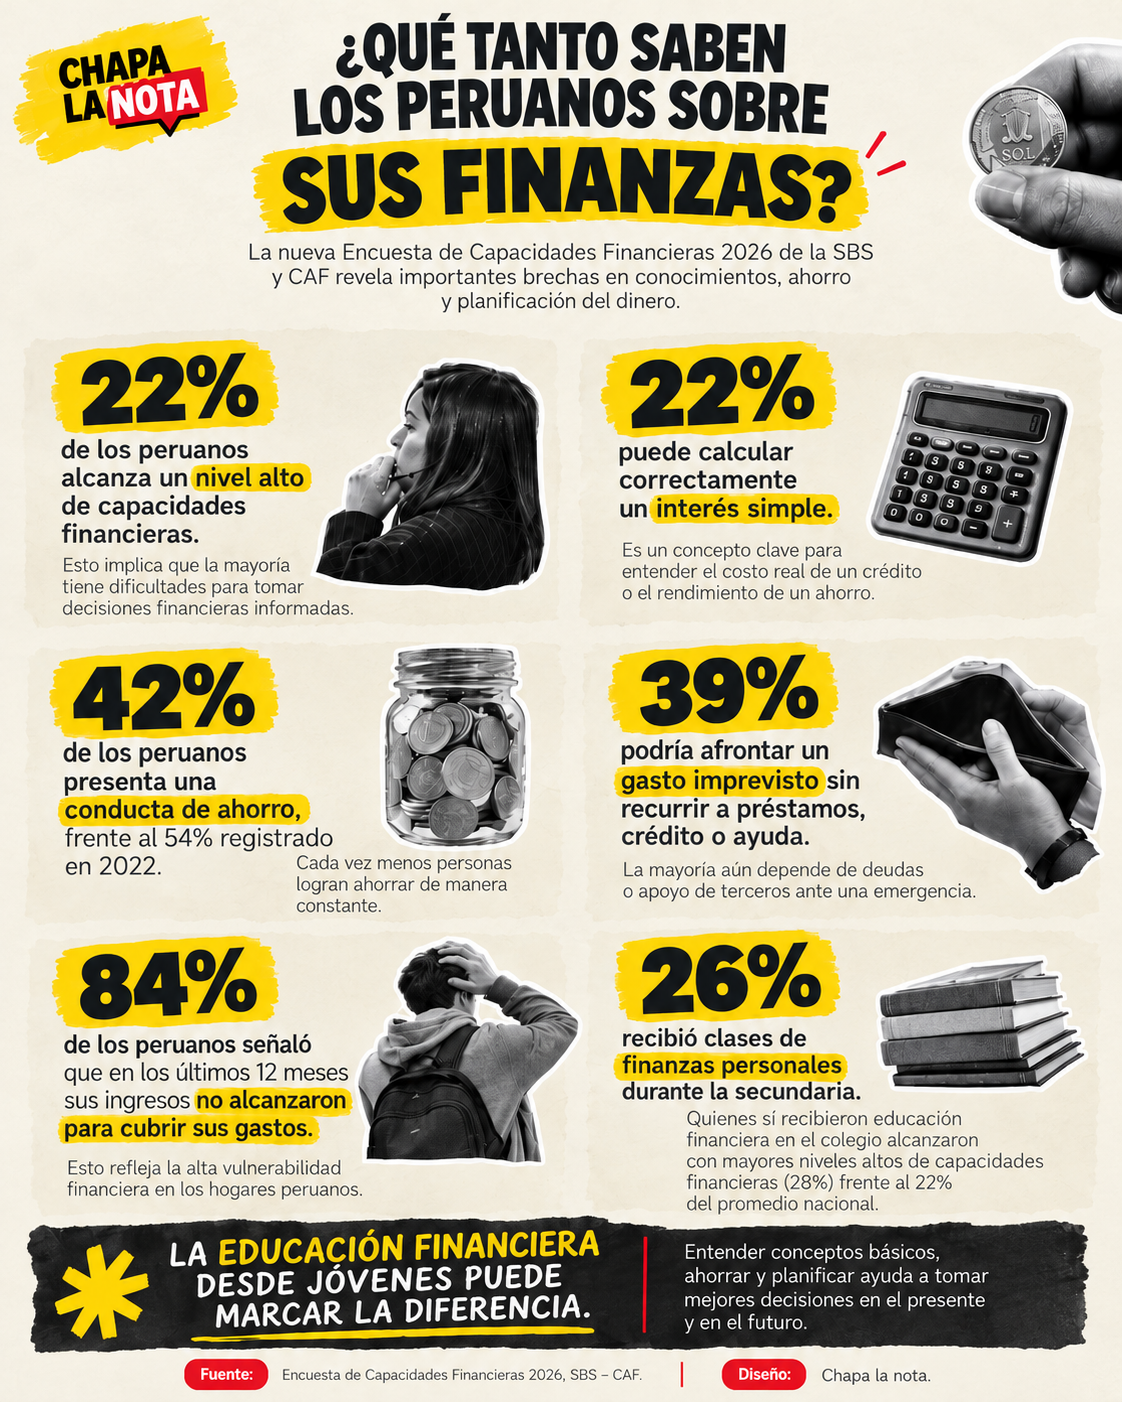
Leyenda: La Encuesta de Capacidades Financieras 2026 evidencia brechas en conocimientos, ahorro y preparación ante gastos imprevistos.
Crédito: Elaboración propia creada con Chat GPT con datos de SBS–CAF / Chapa la nota.
Uno de los resultados más llamativos del estudio es la reducción de la conducta de ahorro. Mientras en 2022 el 54% de los encuestados presentaba este comportamiento, en 2026 la cifra cayó a 42%, lo que representa una disminución de 12 puntos porcentuales.
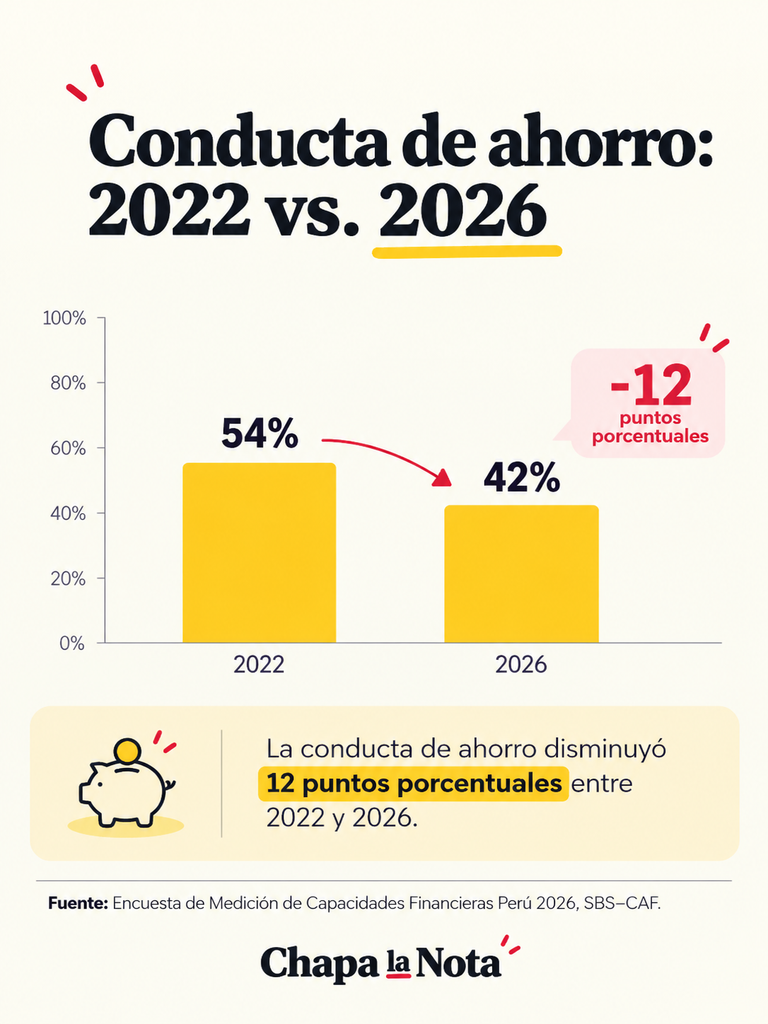
Leyenda: La conducta de ahorro disminuyó 12 puntos porcentuales entre 2022 y 2026, según la Encuesta de Medición de Capacidades Financieras Perú 2026.
Crédito: Elaboración propia creado con Chat GPT con datos de SBS–CAF / Chapa la nota
Más acceso no siempre significa más conocimiento
El acceso a productos financieros, sin embargo, continúa creciendo. Según el informe Condiciones de Vida en el Perú: II Trimestre 2026 del INEI, 65,4% de los adultos tiene alguna cuenta en el sistema financiero. Entre los jóvenes de 18 a 29 años, la proporción alcanza 68,4%. Estos avances en inclusión financiera conviven con las brechas identificadas por la SBS en conocimientos, ahorro, y toma de decisiones financieras, lo que muestra que ampliar el acceso al sistema no resuelve por sí solo las dificultades en el manejo del dinero.
Para Verónica Drago creadora de Finanzas Simples, proyecto de educación financiera dirigido a mujeres emprendedoras, la juventud es precisamente una etapa favorable para desarrollar estos hábitos. “Es el momento perfecto para equivocarse y aprender a crear esos hábitos”, explica. Según Drago, practicar cuando todavía existen menos responsabilidades permite aprender a organizar el dinero antes de enfrentar gastos mayores, como alquileres, créditos, o deudas.
Leyenda: Verónica Drago explica cómo un joven puede distribuir sus ingresos y por qué incluso un pequeño porcentaje destinado al ahorro puede ayudar a formar el hábito.
Crédito: Video – Luciana Gamboa / Chapa la nota.
El ahorro forma parte de ese aprendizaje. Veronica Drago propone invertir la lógica de guardar únicamente lo que queda al final del mes: “Ingresos menos ahorros es igual a gastos”. Como referencia, menciona la regla 50/30/20: 50% para gastos fijos, 30% para variables y 20% para ahorro o inversión. Sin embargo, aclara que cada persona debe ajustarla a su realidad y que incluso separar 3%, 4% o 5% puede servir para empezar.
Aprender a presupuestar, comprender los intereses, y separar parte de los ingresos desde joven puede fortalecer la capacidad para tomar decisiones financieras de mayor peso. En un país donde solo dos de cada diez adultos alcanzan un nivel alto de capacidades financieras, empezar temprano no significa saberlo todo, sino aprender a decidir mejor con el dinero disponible.
Deja una respuesta